
Financer une voiture d’occasion : par où commencer ?
Financer une voiture d’occasion demande de comparer plusieurs éléments avant de s’engager : le prix du véhicule, votre budget mensuel, la durée de remboursement, le coût total du financement et les conditions du crédit.
Une voiture d’occasion peut représenter une alternative intéressante à l’achat d’un véhicule neuf. Mais son financement doit être préparé avec autant d’attention que l’achat lui-même.
Avant de rechercher une solution de financement, commencez donc par déterminer combien vous pouvez réellement consacrer à votre voiture chaque mois, en tenant compte des autres dépenses liées au véhicule : assurance, carburant, entretien, stationnement et éventuelles réparations.
Le crédit à la consommation peut notamment servir à financer l’achat d’une voiture. Selon le type de crédit choisi, les modalités et l’utilisation des fonds peuvent être différentes.
Table of Contents
Les 7 solutions pour financer une voiture d’occasion
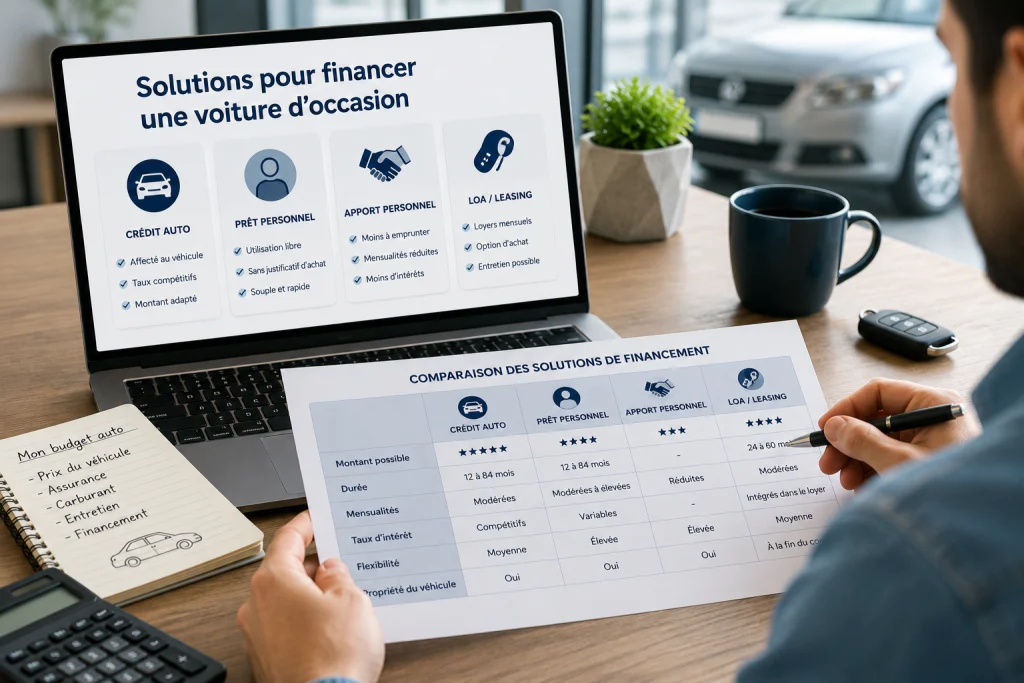
1. Le crédit auto
Le crédit auto est un financement destiné à l’achat d’un véhicule.
Il peut être proposé sous la forme d’un crédit affecté : le financement est alors directement lié à l’achat du véhicule indiqué dans le contrat.
Cette solution peut être intéressante lorsque vous connaissez déjà le véhicule que vous souhaitez acheter et son prix.
Avant de signer, comparez notamment le TAEG, la durée, les mensualités et le montant total dû.
2. Le prêt personnel
Le prêt personnel constitue une autre possibilité pour financer une voiture d’occasion.
Contrairement à un crédit affecté, le prêt personnel est généralement un crédit non affecté. Les fonds peuvent être utilisés pour différents projets selon les conditions du contrat.
Le ministère de l’Économie distingue notamment les crédits affectés et les prêts personnels parmi les principales formes de crédit à la consommation.
Pour comprendre cette solution plus en détail, vous pouvez consulter la page Prêt personnel de FINPRETO.
Découvrir le prêt personnel FINPRETO
3. Le financement avec apport personnel
Vous pouvez également utiliser une partie de votre épargne pour réduire le montant à financer.
Par exemple, si votre voiture coûte 15 000 € et que vous disposez de 3 000 € que vous souhaitez consacrer à cet achat, le financement à rechercher pourrait être inférieur au prix total du véhicule.
L’apport n’est cependant pas une obligation dans tous les cas.
L’important est de ne pas utiliser toute votre épargne si cela vous laisse sans réserve pour les dépenses imprévues.
4. Le paiement comptant
Si vous disposez de suffisamment d’épargne, vous pouvez acheter votre voiture sans recourir à un crédit.
Cette solution permet de ne pas avoir de mensualité de financement.
Mais là encore, il faut conserver une épargne de précaution suffisante après l’achat.
Le meilleur choix dépend donc de votre situation personnelle et de votre capacité à absorber les dépenses imprévues.
5. Le leasing ou LOA
La location avec option d’achat (LOA) permet d’utiliser une voiture pendant une période déterminée en échange de mensualités, avec la possibilité d’acheter le véhicule à la fin du contrat selon les conditions prévues.
Le fonctionnement du leasing automobile est différent d’un achat financé par un prêt classique.
Il faut donc comparer le coût global de la solution et vérifier les conditions prévues au contrat avant de s’engager.
6. Le crédit proposé par le vendeur
Certains professionnels de l’automobile proposent directement des solutions de financement au moment de l’achat.
Cela peut être pratique, car vous pouvez comparer le véhicule et son financement au même endroit.
Mais ne vous limitez pas à la première proposition.
Comparez toujours le coût total, le TAEG, les mensualités et la durée avec d’autres solutions.
7. Le financement d’une partie du projet
Vous pouvez également choisir de ne financer qu’une partie du coût total de la voiture.
Par exemple :
- une partie avec votre épargne ;
- une partie avec un financement ;
- éventuellement la reprise de votre ancien véhicule.
Cette approche permet parfois de réduire le montant emprunté et donc les mensualités.
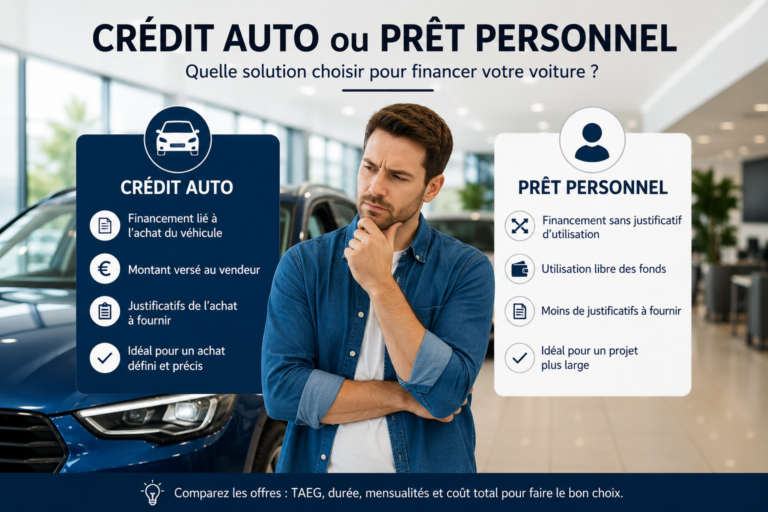
Crédit auto ou prêt personnel : lequel choisir ?
C’est une question fréquente lorsqu’on cherche à financer une voiture d’occasion.
Le choix dépend principalement de votre projet et des conditions proposées.
| Critère | Crédit auto | Prêt personnel |
|---|---|---|
| Projet | Achat d’un véhicule | Projet plus libre |
| Utilisation | Généralement liée à l’achat | Plus flexible |
| Justificatif du projet | Selon le contrat | Généralement moins contraignant |
| Comparaison | TAEG et coût total | TAEG et coût total |
| Durée | Selon l’offre | Selon l’offre |
Il n’existe donc pas une solution universelle.
L’objectif est plutôt de comparer plusieurs offres et de choisir celle qui correspond réellement à votre budget.
Quel budget prévoir avant de financer une voiture d’occasion ?
Le prix affiché chez le vendeur n’est pas le seul élément à prendre en compte.
Lorsque vous préparez votre budget, pensez également à :
- l’assurance automobile ;
- la carte grise ;
- le carburant ou la recharge ;
- l’entretien ;
- les pneus ;
- les réparations éventuelles ;
- le stationnement ;
- les frais liés au financement.
Exemple
Imaginons une voiture affichée à 12 000 €.
Vous devez ensuite déterminer la mensualité que vous êtes capable de supporter sans déséquilibrer votre budget.
Il est préférable de partir de votre budget mensuel disponible plutôt que de chercher simplement le montant maximum que vous pourriez emprunter.
Les documents à préparer
Avant une demande de financement, l’organisme prêteur peut demander différents justificatifs afin d’étudier votre situation.
Selon le dossier et l’organisme concerné, cela peut notamment comprendre des documents permettant de vérifier votre identité, vos revenus, vos charges et votre situation financière.
Préparer ces éléments à l’avance peut faciliter vos démarches.
FINPRETO indique actuellement sur son site que certains justificatifs peuvent être demandés dans le cadre d’une demande de financement.
Les vérifications avant d’acheter une voiture d’occasion
Financer correctement une voiture ne suffit pas : il faut également vérifier le véhicule avant de conclure l’achat.
Vérifiez l’historique du véhicule
Demandez les informations disponibles sur le véhicule et examinez son historique d’entretien.
Lorsque c’est possible, vérifiez les factures, le carnet d’entretien et les réparations réalisées.
Vérifiez le certificat de situation administrative
Lors d’une vente d’un véhicule d’occasion déjà immatriculé en France, le vendeur doit remettre à l’acheteur un certificat de situation administrative avant la cession.
Ce document permet notamment de vérifier l’existence éventuelle d’un gage ou d’une opposition au transfert du certificat d’immatriculation.
Vérifiez le contrôle technique
Selon l’âge et la catégorie du véhicule, un contrôle technique peut être nécessaire lors de la vente.
Le vendeur doit notamment fournir les documents requis pour permettre la cession du véhicule.
Comment choisir son financement ?
Pour financer une voiture d’occasion dans de bonnes conditions, ne regardez pas uniquement le montant de la mensualité.
Une mensualité faible peut simplement correspondre à une durée de remboursement plus longue.
Comparez plutôt :
1. Le TAEG
Le TAEG permet de prendre en compte le coût global du crédit selon les éléments prévus dans le contrat.
La Banque de France rappelle notamment que le TAEG peut intégrer les intérêts ainsi que certains frais et coûts liés au crédit.
2. Le montant total dû
Regardez combien le financement vous coûtera au total.
C’est souvent plus parlant qu’une simple comparaison des mensualités.
3. La durée
Une durée plus longue peut réduire la mensualité, mais elle peut également augmenter le coût total du financement.
4. Votre capacité de remboursement
Avant de vous engager, vérifiez que les mensualités restent compatibles avec vos revenus et vos dépenses habituelles.
Que faut-il savoir avant de signer ?
Un crédit est un engagement financier.
Prenez le temps de lire l’offre et de vérifier notamment :
- le montant emprunté ;
- le TAEG ;
- la durée ;
- le montant des mensualités ;
- le coût total ;
- les éventuels frais ;
- les conditions de remboursement ;
- les assurances éventuelles.
Pour un crédit à la consommation, l’offre doit notamment présenter des informations essentielles comme le montant du crédit, la durée, le calendrier des remboursements, le coût total et le TAEG.
Le consommateur dispose également, dans le cadre d’un crédit à la consommation, d’un délai de rétractation de 14 jours calendaires après l’acceptation du contrat.
Crédit auto ou prêt personnel : lequel choisir ?
Questions fréquentes sur le financement d’une voiture d’occasion
Peut-on financer une voiture d’occasion avec un prêt personnel ?
Oui, un prêt personnel peut constituer une solution pour financer une voiture d’occasion, sous réserve de l’acceptation du dossier et des conditions du prêteur.
Faut-il avoir un apport pour acheter une voiture d’occasion ?
Pas nécessairement. Les conditions dépendent de la solution de financement et de l’étude de votre dossier.
Quelle durée choisir pour financer une voiture ?
Il n’existe pas de durée idéale pour tout le monde. Il faut rechercher un équilibre entre une mensualité compatible avec votre budget et un coût total raisonnable.
Comment comparer deux financements ?
Comparez principalement le TAEG, le montant total dû, la durée, les mensualités et les conditions prévues dans chaque offre.
Peut-on acheter une voiture d’occasion auprès d’un particulier ?
Oui, mais il faut être particulièrement attentif aux documents du véhicule, à son état et à sa situation administrative. Le certificat de situation administrative doit notamment être remis par le vendeur avant la cession.
Conclusion
Financer une voiture d’occasion peut passer par différentes solutions : crédit auto, prêt personnel, apport, paiement comptant, LOA ou financement proposé par le vendeur.
Le meilleur choix dépend de votre situation, de votre budget et des conditions de chaque offre.
Avant de vous engager, prenez le temps de comparer le TAEG, le coût total, la durée et les mensualités. N’oubliez pas non plus les dépenses liées à la possession du véhicule.
Pour découvrir les solutions de financement proposées par FINPRETO, consultez ses différentes offres et préparez votre demande en fonction de votre projet.