
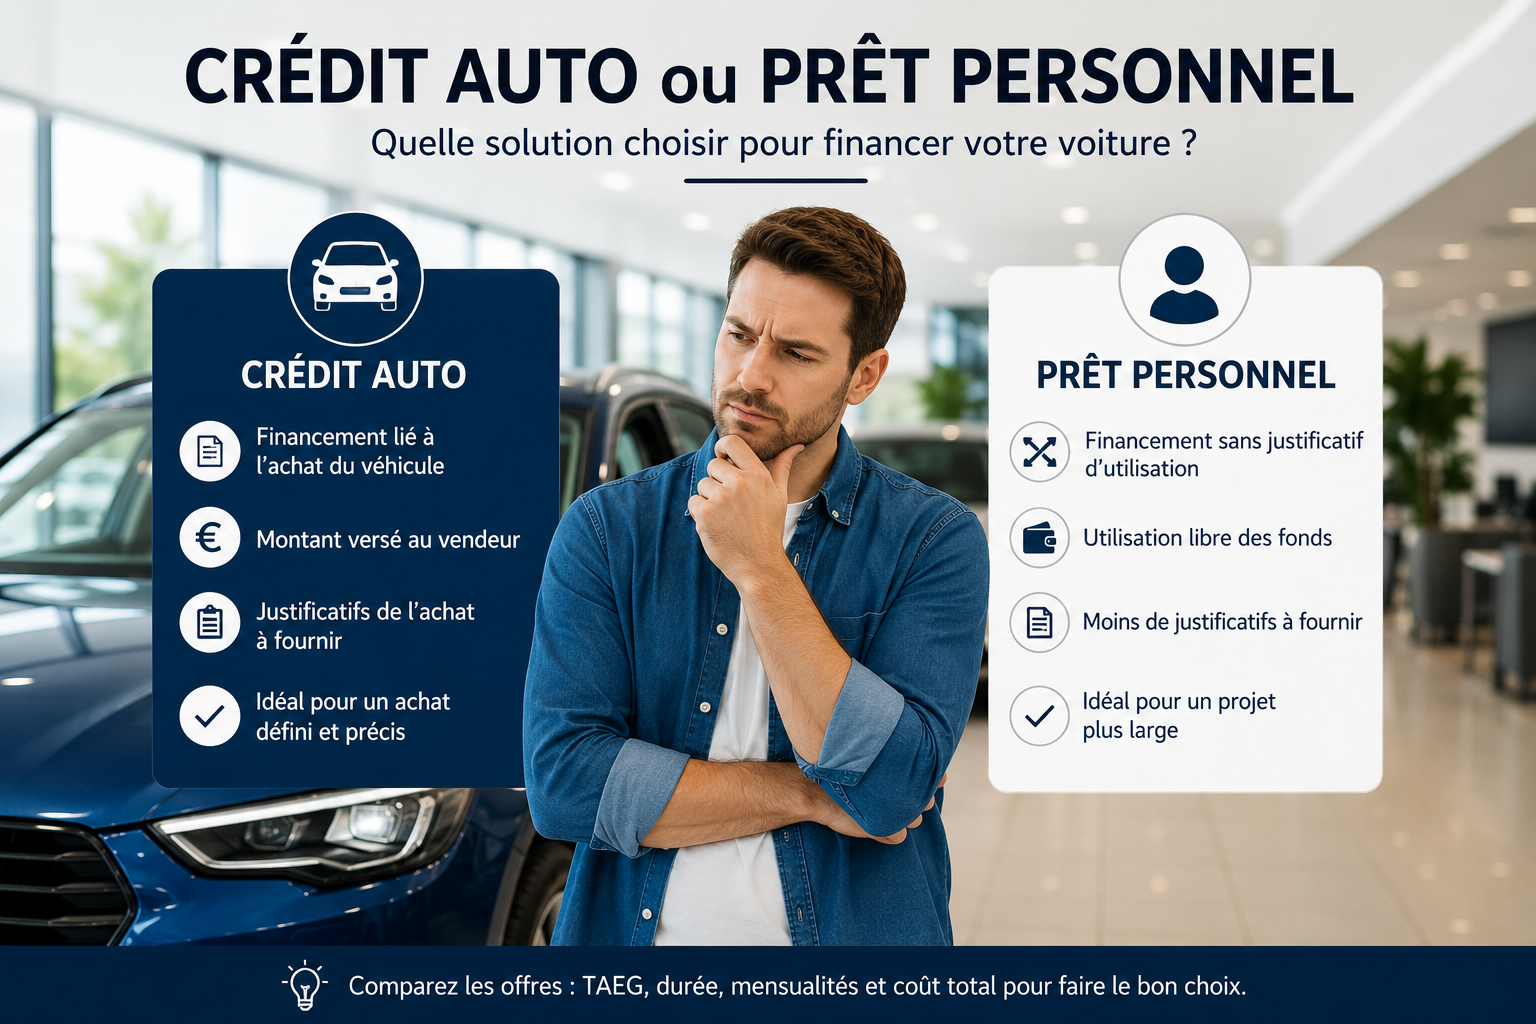
Vous hésitez entre un crédit auto ou prêt personnel pour financer votre prochaine voiture ? Ces deux solutions appartiennent au crédit à la consommation, mais leur fonctionnement n’est pas identique.
Le crédit auto peut être spécifiquement lié à l’achat d’un véhicule, tandis que le prêt personnel permet généralement d’utiliser la somme empruntée plus librement. Le choix dépend donc notamment de votre projet, de votre budget et des conditions proposées.
Avant de vous décider, il est important de comparer les caractéristiques de chaque financement.
Table of Contents
Crédit auto ou prêt personnel : quelle différence ?
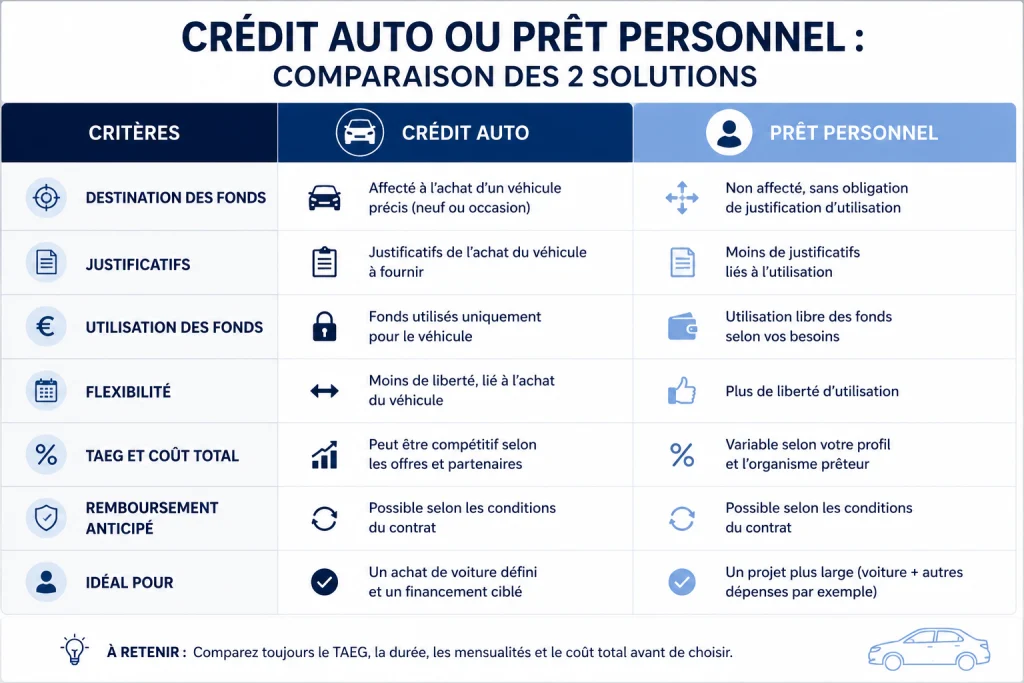
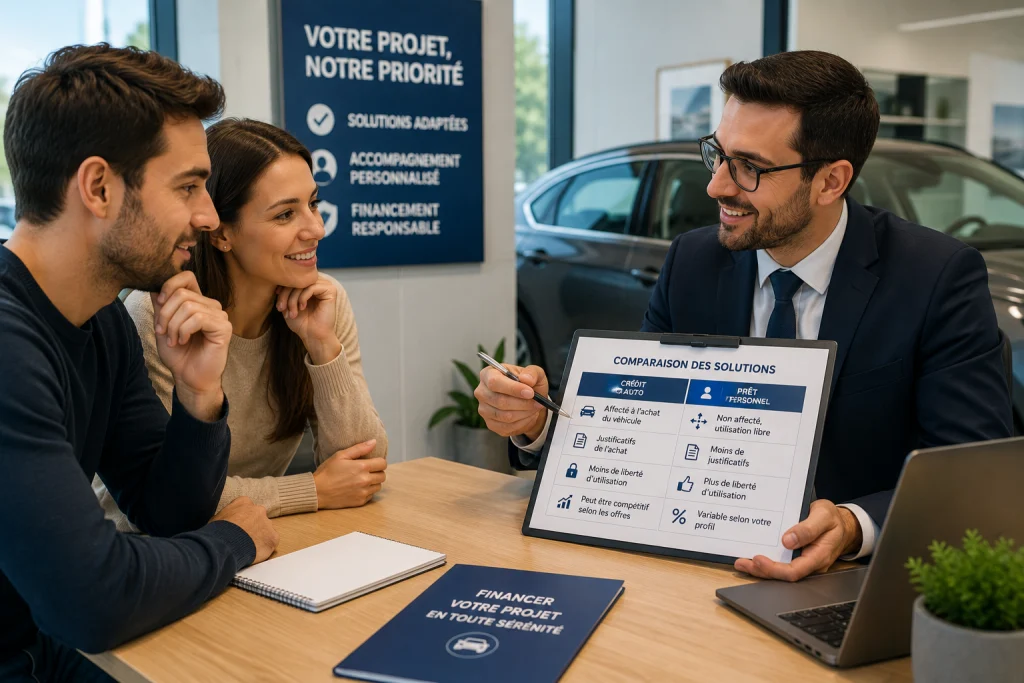
Le crédit auto peut prendre la forme d’un crédit affecté destiné à financer l’achat d’un véhicule précis.
Le prêt personnel est, lui, un crédit non affecté : l’emprunteur n’a pas à utiliser les fonds pour un achat déterminé.
Le ministère de l’Économie distingue notamment ces deux formes de crédit à la consommation. Un crédit affecté est lié à un achat précis, alors que le prêt personnel peut être utilisé librement selon les conditions du contrat.
Cette différence est importante lorsqu’on cherche à choisir un financement pour une voiture.
Crédit auto ou prêt personnel : 7 différences essentielles
1. La destination des fonds
La première différence concerne l’utilisation de l’argent.
Avec un crédit auto affecté, le financement est destiné à l’achat du véhicule indiqué dans le contrat.
Avec un prêt personnel, les fonds ne sont généralement pas liés à un achat déterminé.
Cela peut être intéressant si votre projet automobile comprend plusieurs dépenses.
Par exemple, vous pourriez avoir besoin de financer une voiture mais également certaines dépenses liées à votre projet. Il faut toutefois vérifier précisément les conditions de l’offre avant de s’engager.
2. Le fonctionnement du crédit
Le crédit auto peut être directement associé à l’achat du véhicule.
Le prêt personnel fonctionne différemment puisque les fonds sont généralement disponibles pour l’utilisation prévue par le contrat, sans obligation de les affecter à un bien précis.
Cette distinction fait partie des éléments à regarder avant de choisir entre crédit auto ou prêt personnel.
3. Les justificatifs liés au projet
Avec un crédit affecté, le financement est associé à un achat déterminé.
Il peut donc être nécessaire de fournir les éléments permettant de justifier l’achat du véhicule.
Pour un prêt personnel, la logique est différente puisque le crédit n’est pas affecté à une dépense précise.
Dans tous les cas, le prêteur doit étudier la situation de l’emprunteur et sa solvabilité avant d’accorder un crédit à la consommation.
4. La liberté d’utilisation
C’est l’un des principaux avantages du prêt personnel.
Lorsque le financement est non affecté, vous disposez généralement d’une plus grande liberté concernant l’utilisation des fonds.
Cela peut être pertinent pour un projet qui ne se limite pas au prix du véhicule.
À l’inverse, le crédit affecté est conçu pour financer un achat précis.
Si votre objectif est uniquement d’acheter une voiture identifiée, le crédit auto peut donc correspondre plus directement à votre projet.
5. Les conditions de financement
Il ne faut pas choisir uniquement en fonction du nom du crédit.
Pour comparer deux offres, regardez notamment :
- le montant emprunté ;
- le TAEG ;
- la durée ;
- le montant des mensualités ;
- le montant total dû ;
- les éventuels frais ;
- les conditions de remboursement anticipé ;
- les assurances éventuellement proposées.
Le coût d’un crédit à la consommation dépend notamment du taux et de la durée du remboursement.
Attention à la mensualité
Une mensualité plus faible n’est pas forcément synonyme de financement moins cher.
Une durée de remboursement plus longue peut réduire le montant payé chaque mois tout en augmentant le coût total du crédit.
Il faut donc regarder le coût total, et pas uniquement la mensualité.
6. Le type de voiture acheté
Votre projet peut également influencer votre choix.
Vous souhaitez acheter une voiture d’occasion chez un professionnel ?
Vous avez déjà trouvé le véhicule et connaissez son prix ?
Vous souhaitez simplement financer cet achat ?
Dans ce cas, plusieurs solutions peuvent être étudiées.
Pour un projet plus large, le prêt personnel peut offrir davantage de flexibilité.
Il n’existe donc pas une réponse identique pour tous les automobilistes.
7. Les protections prévues pour l’emprunteur
Les crédits à la consommation sont encadrés par des règles destinées notamment à protéger les consommateurs.
Le ministère de l’Économie indique notamment que l’emprunteur bénéficie d’informations précontractuelles et d’un délai de rétractation de 14 jours calendaires dans le cadre général du crédit à la consommation.
Avant de signer, prenez donc le temps de lire l’ensemble de l’offre.
Crédit auto ou prêt personnel pour une voiture d’occasion ?
Si votre objectif est de financer une voiture d’occasion, les deux solutions peuvent être envisagées selon votre situation.
Le crédit auto peut être particulièrement adapté lorsque le financement est directement lié à l’achat d’un véhicule déterminé.
Le prêt personnel peut être intéressant lorsque vous recherchez davantage de liberté dans l’utilisation du montant emprunté.
Exemple
Vous trouvez une voiture d’occasion à 12 000 €.
Vous pouvez comparer plusieurs propositions de financement et regarder :
Solution A
- montant : 12 000 €
- durée : X mois
- mensualité : X €
- TAEG : X %
- montant total dû : X €
Solution B
- montant : 12 000 €
- durée : X mois
- mensualité : X €
- TAEG : X %
- montant total dû : X €
L’objectif n’est pas nécessairement de choisir la mensualité la plus basse.
Il faut rechercher la solution qui correspond à votre projet et à votre capacité de remboursement.
Comment choisir entre crédit auto ou prêt personnel ?
Posez-vous quatre questions simples.
1. Quel est exactement mon projet ?
Si vous souhaitez uniquement acheter un véhicule précis, un crédit auto affecté peut correspondre à votre besoin.
Si votre projet est plus large, un prêt personnel peut offrir davantage de souplesse.
2. Quel montant dois-je financer ?
Déterminez le montant dont vous avez réellement besoin.
N’oubliez pas les dépenses supplémentaires liées à la voiture :
- assurance ;
- carburant ;
- entretien ;
- réparations ;
- pneus ;
- carte grise ;
- stationnement.
3. Quelle mensualité puis-je supporter ?
Votre mensualité doit rester compatible avec votre budget.
Évitez de raisonner uniquement en fonction du montant maximal que vous pourriez obtenir.
4. Quel est le coût total ?
Comparez les offres sur la base du TAEG et du montant total dû, et pas seulement sur la mensualité affichée.
Comment comparer deux offres de crédit ?
Une comparaison efficace doit être réalisée avec des offres portant sur un montant et une durée comparables.
Le TAEG
Le TAEG constitue un indicateur essentiel pour comparer le coût des crédits.
Le taux d’usure fixe par ailleurs un plafond légal applicable aux crédits concernés et est actualisé périodiquement.
Le coût total
Regardez le montant total que vous devrez rembourser.
C’est un élément indispensable pour comprendre le coût réel du financement.
La durée
Une durée plus longue peut alléger les mensualités mais augmenter le coût global.
Les conditions du contrat
Lisez également les conditions concernant l’assurance, les frais et le remboursement anticipé.
Crédit auto ou prêt personnel : lequel est le moins cher ?
Il n’est pas possible de dire systématiquement que le crédit auto est moins cher que le prêt personnel, ou inversement.
Le coût dépend des conditions de l’offre, du montant emprunté, de la durée, du taux proposé et de votre situation.
C’est pourquoi il est préférable de comparer les offres concrètes plutôt que de choisir uniquement en fonction du type de crédit.
Questions fréquentes
Peut-on acheter une voiture avec un prêt personnel ?
Oui, le prêt personnel fait partie des crédits à la consommation non affectés et peut notamment être utilisé pour financer un achat de consommation, selon les conditions du contrat.
Quelle est la différence entre un crédit auto et un prêt personnel ?
Le crédit auto peut être affecté à l’achat d’un véhicule précis. Le prêt personnel est généralement non affecté et permet une utilisation plus libre des fonds.
Peut-on financer une voiture d’occasion avec un crédit auto ?
Oui, un crédit à la consommation affecté peut notamment servir à financer l’achat d’une voiture. Les conditions dépendent du contrat et du prêteur.
Faut-il comparer uniquement les mensualités ?
Non. Il faut également regarder le TAEG, la durée et surtout le montant total dû.
Comment savoir quel financement choisir ?
Commencez par déterminer votre projet, votre budget et le montant nécessaire, puis comparez les offres disponibles.
Conclusion
Choisir entre crédit auto ou prêt personnel dépend principalement de votre projet et des conditions de financement proposées.
Le crédit auto peut être adapté lorsque le financement est directement lié à l’achat d’un véhicule précis. Le prêt personnel peut offrir davantage de liberté lorsque les fonds ne sont pas destinés à une dépense déterminée.
Dans les deux cas, prenez le temps de comparer TAEG, durée, mensualités et coût total avant de vous engager.
Pour poursuivre votre recherche, consultez également notre guide « Financer une voiture d’occasion : 7 solutions efficaces » et la page Prêt personnel de FINPRETO.